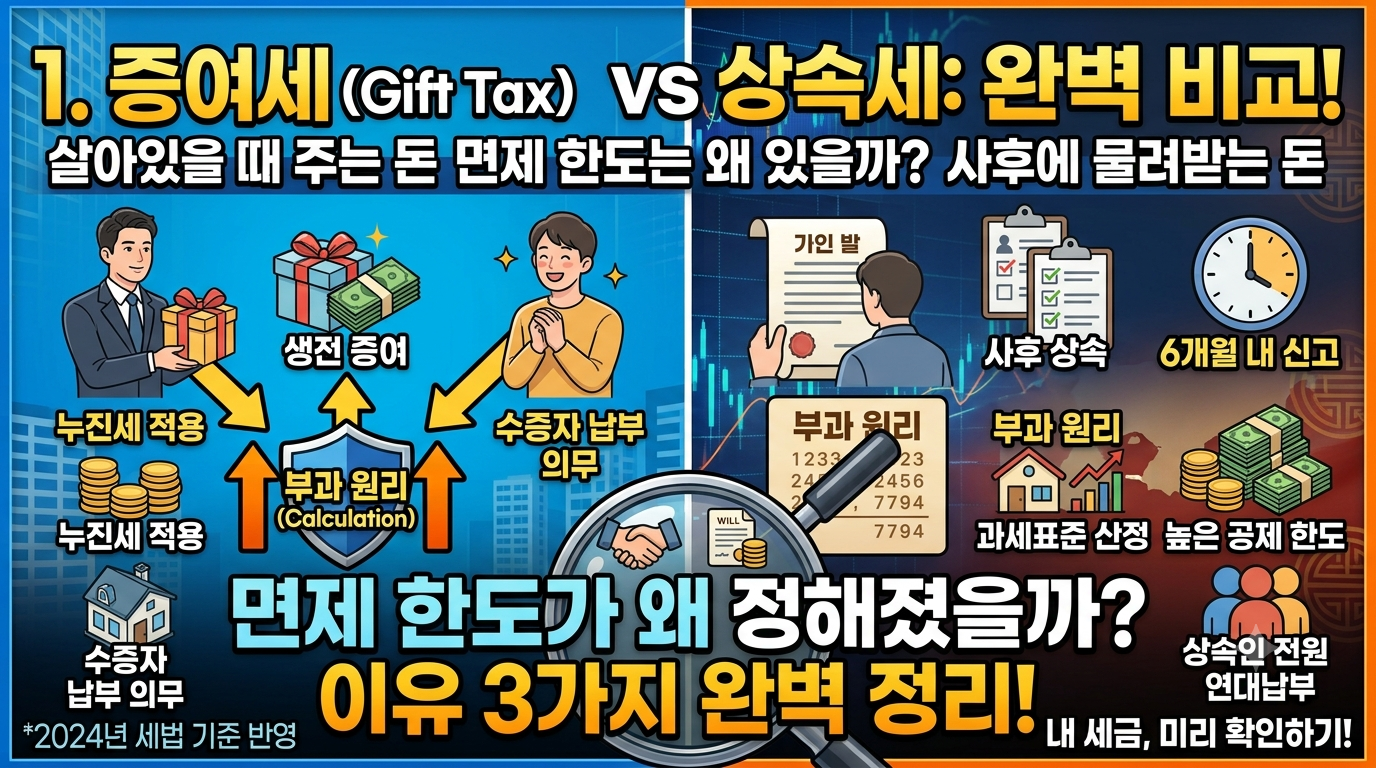
자산을 가족에게 물려주거나 이전할 때 가장 먼저 고려해야 하는 세금이 바로 증여세와 상속세입니다. 많은 분이 두 세금을 비슷하게 생각하지만, 과세 방식과 면제 한도(공제 한도) 적용 구조에는 큰 차이가 있습니다.
이번 글에서는 증여세와 상속세의 핵심 차이점, 관계별 면제 한도, 그리고 국가가 면제 한도를 정해둔 정책적 이유를 알기 쉽게 총정리해 드립니다.
1. 증여세와 상속세의 핵심 차이점 3가지
증여세와 상속세는 모두 ‘대가 없이 재산을 무상으로 넘겨줄 때’ 부과되는 세금이라는 공통점이 있습니다. 하지만 이전 시점, 납세 의무자, 과세 방식에서 명확하게 구분됩니다.
① 재산 이전 시점
- 증여세: 재산을 물려주는 사람(증여 자)이 생전에 무상으로 자산을 이전할 때 발생합니다.
- 상속세: 재산을 물려주는 사람(피상속인)이 사망함에 따라 재산이 이전될 때 발생합니다.
② 과세 방식 (유산취득세 vs 유산세)
- 증여세 (유산취득세 방식): 재산을 받는 사람(수증자)이 각자 취득한 재산가액을 기준으로 세금을 계산합니다.
- 상속세 (유산세 방식): 상속인들이 나눠 갖기 전, 사망자의 전체 유산 총액을 기준으로 세금을 과세한 뒤 나눠서 납부합니다.
③ 과세 대상과 주기
- 증여세: 10년 단위로 합산하여 과세하며, 가족 외의 타인에게 재산을 줄 때도 적용됩니다.
- 상속세: 사망이라는 일회성 사건을 계기로 발생하며, 주로 민법상 상속인(가족 및 친족)을 대상으로 합니다.
2. 증여세 및 상속세 면제 한도(공제 한도) 비교
국가는 자산 이전 시 일정 금액까지 세금을 면제해 주는 공제 제도를 두고 있습니다.
[표] 증여세 vs 상속세 공제 한도 비교
| 구분 | 증여세 면제 한도 (10년 누적) | 상속세 면제 한도 |
| 배우자 | 6억 원 | 최소 5억 원 ~ 최대 30억 원 |
| 직계존속 (부모→성인자녀) | 5,000만 원 (미성년자 2,000만 원) | 일괄공제 5억 원 (기초공제 2억 + 인적공제 중 선택) |
| 직계비속 (자녀→부모) | 5,000만 원 | 상동 |
| 기타 친족 | 1,000만 원 | 상동 |
| 기타 혜택 | 혼인·출산 시 추가 공제 혜택 가능 | 배우자 존재 시 최소 10억 원 공제 가능 |
3. 면제 한도(공제)가 정해진 3가지 정책적 이유
그렇다면 왜 국가에서는 모든 무상 자산 이전에 세금을 매기지 않고, 특정 한도까지 세금을 면제해 주는 것일까요? 여기에는 세 가지 사회·경제적 이유가 있습니다.
① 중산층의 최소한의 생활 안정 및 노후 보장
가장 큰 이유는 유가족의 생계 보호입니다. 가장이 사망했을 때 남겨진 배우자와 자녀의 주거지나 기초 생활 자금에까지 과도한 세금을 부과하면 주거 불안과 생활고를 초래할 수 있습니다. 배우자 상속공제 한도가 높은 이유 역시 평생 함께 형성한 공동 재산에 대한 지분을 인정하고 생존 배우자의 노후를 보장하기 위함입니다.
② 이중과세 방지 및 부모 자녀 간 자양 의무 인정
부모가 자녀를 양육하거나 가정을 유지하는 과정에서 발생하는 일상적인 생활비, 교육비, 소액 지원 등은 민법상 부양의무에 해당합니다. 이미 소득세를 납부하고 형성한 자산에 대해 소액 이전까지 모두 증여세를 부과한다면 이중과세 논란이 생길 수 있습니다. 따라서 사회 통념상 용인되는 범위와 기본적인 자산 형성을 도울 수 있도록 10년 단위 공제 한도를 정해둔 것입니다.
③ 부의 과도한 세습 방지와 조세 형평성
만약 면제 한도가 전혀 없다면 자산가들이 무제한으로 세금 없이 부를 세습할 수 있게 됩니다. 이는 사회적 양극화를 심화시키는 결과를 낳습니다. 따라서 일정 기준 이하의 자산 이전은 비과세로 보장하되, 그 기준을 초과하는 대규모 부의 이전에는 누진세율을 적용하여 세금을 부과함으로써 부의 재분배 역할을 수행하도록 설계된 것입니다.